هل شركات التأمين على الحياة تقدر تشوف أو تستخدم ملف 23andMe أو AncestryDNA الخام حقي؟
شركات التأمين ما تقدر توصل لملف 23andMe أو AncestryDNA بنفسها، لكن في أغلب أمريكا يحق لتأمين الحياة يسأل عن الفحوص الجينية ويستخدم جوابك، ونتيجة في سجلك الطبي قد توصله.
شركات التأمين ما تقدر تدخل على ملفك الخام وتشوفه. النتيجة توصل لهم بطريقتين: إما إنك تجاوب على سؤال في طلب التأمين عن الفحوصات الجينية، أو إن النتيجة موجودة أصلاً في سجلك الطبي لأنك وريتها لدكتور، وشركة التأمين تقرأ هذا السجل بتفويض أنت موقّع عليه. في أغلب الولايات الأمريكية يحق لشركة التأمين على الحياة تسألك وتستخدم جوابك، لأن القانون الفيدرالي لخصوصية المعلومات الجينية (GINA) ما يشمل التأمين على الحياة. وما يشمل كذلك تأمين العجز ولا تأمين الرعاية طويلة الأمد.
مين يقدر يشوف ملف الـDNA الخام فعلاً
الملف موجود في مكانين: عند الشركة اللي سوّت لك الفحص، ووين ما حطيت نسخ منه. شركات التأمين مو طرف ثالث عنده الملف بشكل تلقائي. حتى نوفمبر 2026، تقول 23andMe وAncestryDNA إنها ما تشارك نتائج الأفراد مع شركات التأمين أو أصحاب العمل بدون موافقتك. هذي الشروط ممكن تتغير بعد بيع الشركة، وأصول 23andMe انتقلت لمالك جديد (TTAM Research Institute) بعد بيعها في إجراءات الإفلاس سنة 2025، فاعتبر هذي الشروط سياسة حالية، مو وعد دائم.
ومع كذا البيانات ممكن تنتقل بكم طريقة: أمر قانوني، أو بيع الشركة، أو موافقتك أنت. والشركة اللي عندها ملايين الجينومات ممكن تتعرض لاختراق (23andMe صار عندها اختراق من نوع credential stuffing سنة 2023). وكل موقع ترفع له الملف عشان تاخذ رأي ثاني يصير جهة ثانية عندها الملف ولها شروطها الخاصة. وهنا غالباً تتسرب البيانات الخام: مو من المختبر، من الأداة اللي تقرأ الملف.
وش يغطي قانون GINA في أمريكا، ووش يترك برا
قانون عدم التمييز على أساس المعلومات الجينية (Genetic Information Nondiscrimination Act) الصادر سنة 2008 له شقّين. الأول يمنع شركات التأمين الصحي من استخدام المعلومات الجينية في تحديد الأهلية أو قيمة الاشتراك. والثاني يمنع أصحاب العمل اللي عندهم 15 موظف أو أكثر من استخدامها في التوظيف والفصل والرواتب. وقانون ACA بشكل منفصل يمنع شركات التأمين الصحي من تسعير التأمين على أساس الحالات الصحية السابقة.
| يغطيه GINA؟ | |
|---|---|
| التأمين الصحي الجماعي والفردي | نعم |
| التوظيف (15 موظف أو أكثر) | نعم |
| أصحاب العمل اللي عندهم أقل من 15 موظف | لا |
| التأمين على الحياة | لا |
| تأمين العجز | لا |
| تأمين الرعاية طويلة الأمد | لا |
| التغطية العسكرية (TRICARE) | لا |
القانون الفيدرالي الأمريكي كما صدر سنة 2008. قوانين الولايات ممكن تضيف حماية أكثر. حماية ACA للتأمين الصحي منفصلة عن GINA.
شركة التأمين على الحياة مسموح لها، على المستوى الفيدرالي، تستخدم المعلومات الجينية في تقييم طلب التأمين. والتغطية الصحية العسكرية (TRICARE) بعد برا GINA. بعض الولايات أضافت قيودها الخاصة على شركات التأمين على الحياة، ومنها فلوريدا. القواعد تختلف وتتغير، فتأكد من قوانين ولايتك قبل ما تفترض أي شي.
اشترِ تأمين الحياة أو العجز أو الرعاية طويلة الأمد قبل ما تسوي الفحص
إذا كانت نتيجة مثل BRCA1/2 أو APOE ممكن تخليك تبي تغطية أكبر، فالوقت المناسب للشراء هو لما ما يكون عندك شي تبلّغ عنه، لأن طلب التأمين اللي يسأل عن الفحوصات الجينية لازم تجاوب عليه بصدق. النتيجة اللي تعرفها ما تقدر ترجع كأنك ما تعرفها لما يسألك الطلب عنها. وتسوي الفحص أو لا، هذا قرارك.
طريق السجلات الطبية
إذا ناقشت نتيجة من 23andMe أو AncestryDNA مع طبيب أو أكّدها فحص سريري، ممكن تنحفظ في سجلات توصل لشركة التأمين عن طريق التفويض اللي توقّعه في طلب التأمين. وهذا أشهر طريق توصل فيه نتيجة فحص استهلاكي للي يقيّم طلبك في شركة التأمين. شركة التأمين ما تحتاج ملفك الخام أبد هنا: النتيجة تنتقل داخل ملفك الطبي.
وش يسأل طلب التأمين، ووش لازم تفصح عنه
شركات التأمين ما تحتاج ملفك الخام. تحتاج إجاباتك. الطلب يسأل عن التشخيصات، والأدوية، والتاريخ العائلي لأمراض القلب أو السرطان، وغالباً عن الفحوصات. وبعدين يراجعون قواعد بيانات الوصفات الطبية والسجلات الطبية.
في الولايات الأمريكية اللي ما فيها قيود، طلب تأمين الحياة أو العجز أو الرعاية طويلة الأمد ممكن يسألك مباشرة إذا سويت أي فحص جيني. إذا سأل وأنت تعرف عن نتيجة فحص استهلاكي، فإنك تجاوب بـ«لا» يعتبر تضليل (misrepresentation). ممكن يطعنون في الوثيقة، عادةً خلال أول سنتين، وإذا اكتشفوا التضليل بعد وفاة خلال هذي الفترة ممكن يُرفض التعويض. والقواعد الخاصة بالاحتيال بعد هذي الفترة تختلف من ولاية لولاية. اللي لازم تفصح عنه هو اللي يسأل عنه الطلب واللي تعرفه، سواء أكّده طبيب أو لا.
وش الفرق في بريطانيا وألمانيا وكندا ودول ثانية
| فيه حماية لتأمين الحياة العادي؟ | الاستثناء | |
|---|---|---|
| أمريكا (فيدرالي) | لا | شركات التأمين تقدر تسأل وتستخدم النتائج |
| بعض الولايات (مثل فلوريدا، 2020) | قيود على شركات تأمين الحياة والعجز والرعاية طويلة الأمد | القواعد تختلف من ولاية لولاية |
| بريطانيا | نعم، ميثاق طوعي | هنتنغتون، تأمين حياة فوق £500,000 |
| ألمانيا | نعم، بالقانون | النتائج المعروفة، تغطية فوق 300,000 يورو أو معاش فوق 30,000 يورو في السنة |
| كندا | نعم، بالقانون (2017) | النتائج تُستخدم بس بموافقة كتابية |
Scroll the table sideways for the rest →
ملخص للقاعدة الأساسية في كل مكان، والتفاصيل والحدود ممكن تتغير.
بريطانيا عندها ميثاق طوعي اسمه Code on Genetic Testing and Insurance بين الحكومة واتحاد شركات التأمين. شركات التأمين توافق إنها ما تطلب نتائج الفحوصات الجينية التنبؤية ولا تستخدمها، مع استثناء واحد قديم: مرض هنتنغتون في تأمين الحياة فوق £500,000. وهو ميثاق مو قانون، فيلزم الأعضاء بالاتفاق.
ألمانيا حاطته في القانون. قانون Gendiagnostikgesetz يمنع شركات التأمين من إنها تشترط فحص جيني أو تستخدم نتائجه، لكن يسمح لها تسأل عن نتائج أنت تعرفها أصلاً إذا كانت التغطية كبيرة: تأمين حياة أو عجز أو رعاية فوق 300,000 يورو، أو معاش فوق 30,000 يورو في السنة. القاسم المشترك: حماية قوية للوثائق العادية، وحد معيّن فوقه تصير معرفتك بالنتيجة لها اعتبار.
كندا عندها قانون Genetic Non-Discrimination Act من 2017، وأيدته المحكمة العليا الكندية سنة 2020. ما يحق لأي أحد يشترط فحص جيني أو الإفصاح عن النتائج كشرط لأي عقد، أو يستخدم النتائج بدون موافقتك الكتابية.
هل تحليل الملف في المتصفح يغيّر شي من هذا؟
يغيّر مكان النسخ، بس ما يخليها صفر. لما يُقرأ الملف في متصفحك، الجينات الخام (genotypes) تنقرأ على جهازك أنت. التقرير الكامل يحتاج رمز لمرة وحدة يوصلك على إيميلك. وتحليل الأصول الاختياري يرسل للسيرفر المؤشرات اللي يحتاجها بس بموافقتك، ويحتفظ فيها لين تحذفها. وتخزين الملف كامل اختياري. وكل هذا ما يغيّر وش يحق لشركة التأمين تسأل عنه.
قبل الفحص وبعده، هذي قائمة قصيرة تستاهل تحتفظ فيها:
- تأكد من قوانين ولايتك بخصوص تأمين الحياة والعجز والرعاية طويلة الأمد قبل ما تشتري التغطية.
- لا تلصق نتائجك في تطبيقات أو منتديات مربوطة باسمك الحقيقي.
- إذا شاركت نتيجة فحص استهلاكي مع طبيبك، اعرف إنها ممكن تدخل في سجلك.
- اقرأ شروط شركة الفحص بخصوص استخدام البيانات في الأبحاث، والبيع، وطلبات الجهات الأمنية، وألغِ موافقتك على اللي تقدر عليه.
- نزّل ملفك الخام، وبعدين احذف بيانات حسابك إذا ما تبيها تبقى عندهم.
- ارفع الملف بس على أدوات توضح بصراحة وش يطلع من جهازك ووش تحتفظ فيه.
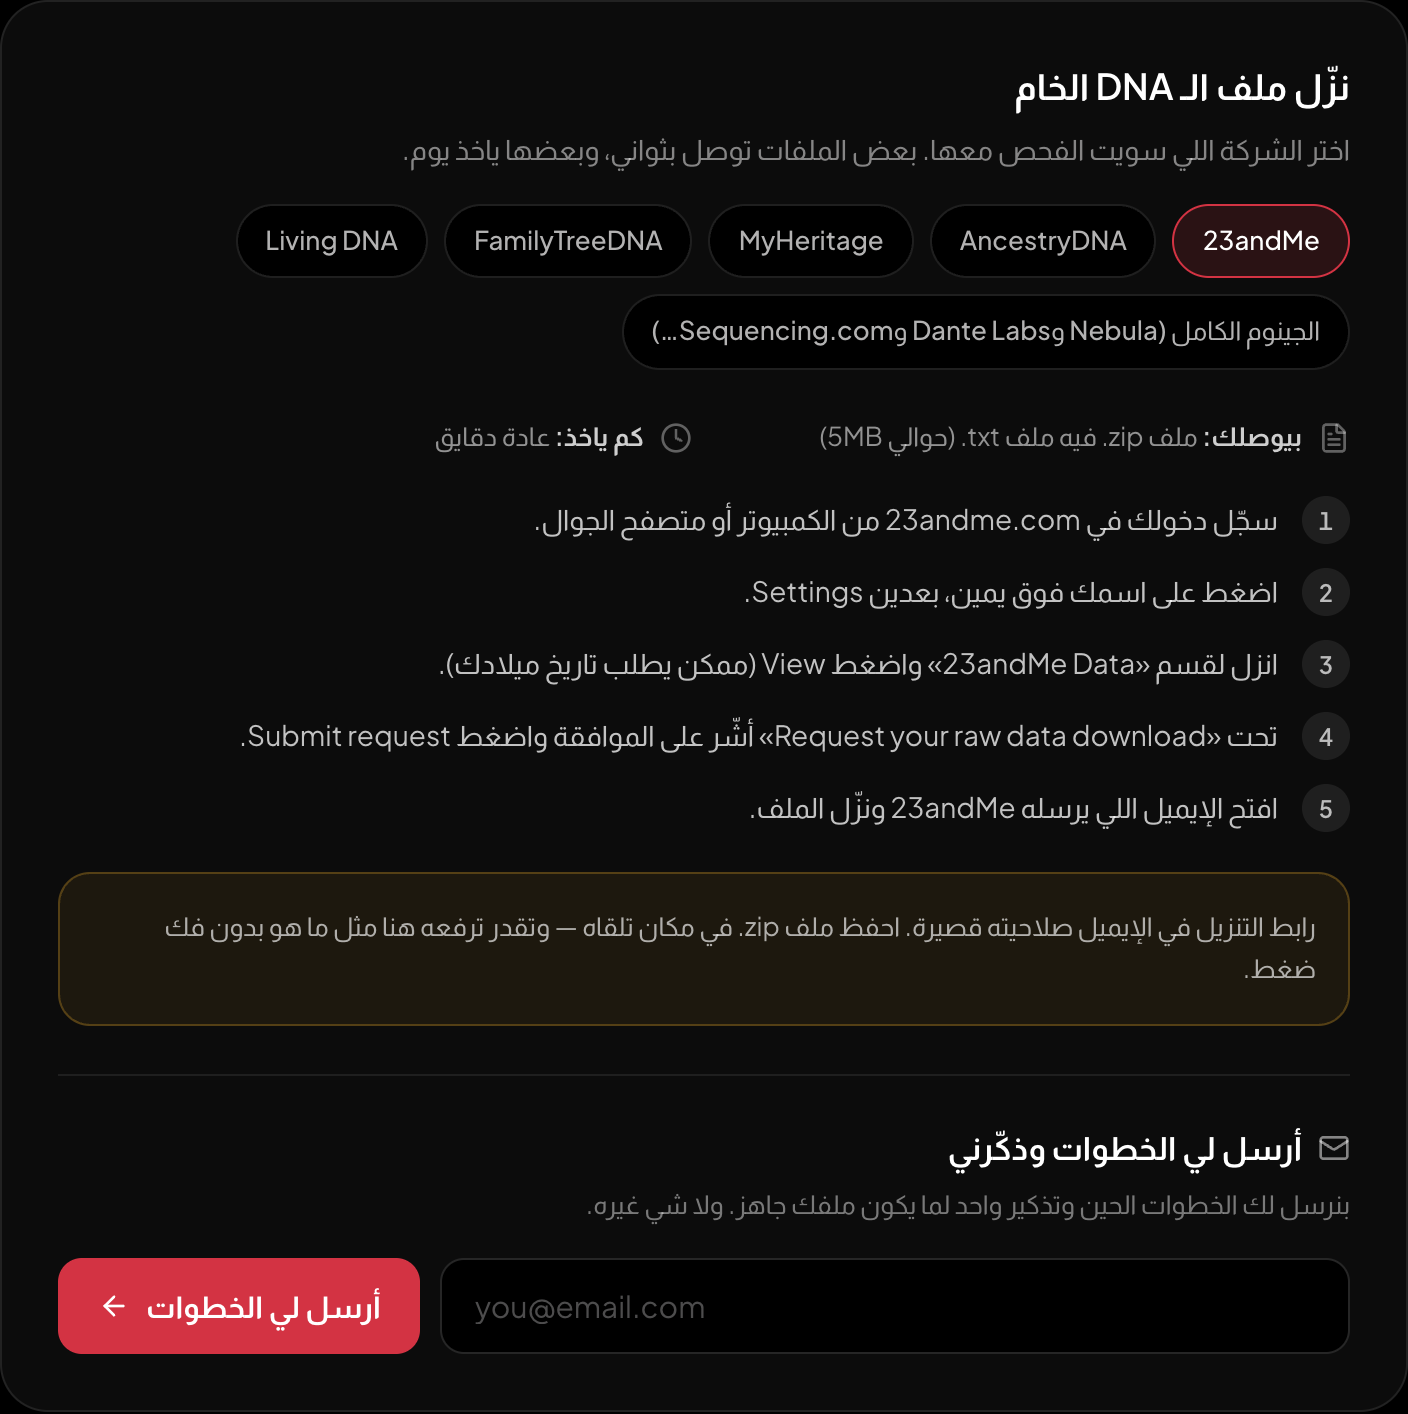
خطوات تنزيل ملف 23andMe داخل الصفحة نفسها.
الأصول مقارنة مع 1,840 جينوم مرجعي.
القوانين هنا تتغير، وقواعد الولايات الأمريكية الخاصة بشركات التأمين على الحياة هي أكثر جزء ممكن يكون تغيّر من آخر مرة قريت عنها. إذا تبي تشوف وش في ملفك، الأداة المجانية على healthosx.com/ar/dna تقرأ ملف 23andMe أو AncestryDNA أو MyHeritage في متصفحك وتعطيك النتائج الصحية المبنية على متغير واحد، واستجابتك للأدوية، وهل أنت حامل لمتغيرات وراثية (carrier status). التقرير يشتغل على ملف من شريحة genotyping وهو مو فحص سريري، وعشان كذا بالضبط نتائجه ما لازم تنقرأ كتشخيص، لكنها ممكن تكون شي يسأل عنه طلب التأمين. وتحليل الأصول ما يشتغل إلا بموافقتك. وإذا بتشتري تغطية، اقرأ قسم أمريكا فوق أول.
جديد على ملفات DNA الخام؟ ابدأ بالدليل الكامل: كيف تحلل ملف 23andMe الخام مجانًا
كتابة
فريق أبحاث HealthOSX